Las decisiones de operadores fitness en las que hay capital y una fecha límite

Abrir, expandir, responder a una cadena que abre enfrente o vender. Analizo la decisión y le pongo números como solo puede hacerlo quien ha dirigido centros con su propio dinero durante más de veinte años.

+20 años

Dirigiendo centros con capital propio

+3.000 gimnasios

Analizados en Europa y Latinoamérica

Doctor en Economía

Análisis sectorial y valoración

Con quién trabajo

Trabajo con

Operadores independientes, cadenas y grupos consolidados. Clubes de gama alta, estudio boutique, clubes médico-deportivos y concesiones.

El denominador común no es el tamaño: es tener una decisión encima de la mesa y una fecha en la que hay que haberla tomado.

Si tu caso queda fuera de ese perímetro, existe la Sesión Estratégica.

Con quien no trabajo

Negocios por debajo de 400.000 € de facturación anual.

Encargos cuyo objeto sea la ejecución de marketing operativo.Consultas sin una decisión asociada.

Cuatro decisiones, un mismo método

Abrir

Un centro nuevo, una reforma mayor o un cambio de modelo. La pregunta no es si funcionará, sino con qué números deja de funcionar.

Expandir

El segundo centro no es el primero repetido. Antes de replicar hay que saber qué parte de tu resultado es el modelo y qué parte es la plaza.

Responder

Abre una cadena a quinientos metros. La reacción improvisada cuesta más que la apertura del competidor.

Valorar y vender

Cuánto vale hoy tu centro y cuánto valdría con doce meses de preparación.

Cuando abre una cadena enfrente

El primer impulso es bajar precios. Es también la respuesta que más caro sale: el descuento se aplica sobre toda tu base de socios y las altas nuevas solo aportan margen.

La fecha límite tampoco es la que crees.
«Me va a abrir una cadena de bajo coste a trescientos metros»

Es, con diferencia, la llamada que más he recibido en los últimos diez años. Y dos tipos de operadores me han llamado con ese tipo de frase.

El que llega con margen y actúa. Uno de ellos tenía cuatro meses por delante y empezamos de inmediato: dos meses después de la apertura del rival sostenía mejores números que el año anterior.

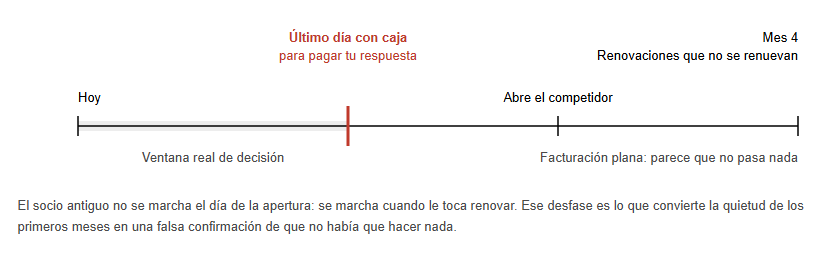
Y el que prefiere esperar a ver qué pasa. Ése vuelve a llamar al cuarto mes, con el problema entero encima y con menos dinero para encararlo que cuando todavía no lo tenía.

Valoración y preparación de la venta

Vender un centro sin prepararlo es aceptar el precio que fija el comprador. No vendes un EBITDA: vendes un múltiplo.
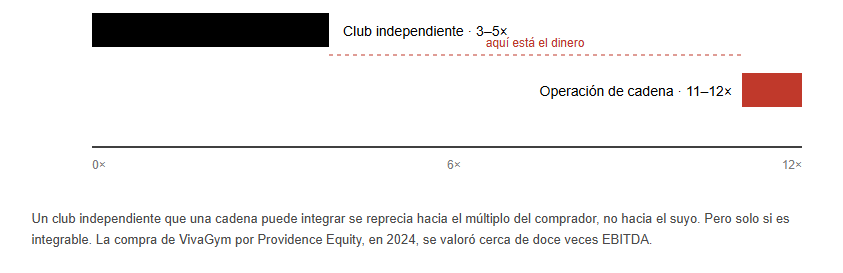
Preparar la venta es empujar los dos ejes a la vez: subir el EBITDA y subir el múltiplo que el comprador está dispuesto a aplicar. Y eso es lo que él audita.

01
La fiabilidad de tus números: si la cuenta de resultados se sostiene o si media facturación es difusa.
02
Los gastos escondidos que afloran en la due diligence: subrogaciones, aplazamientos con la administración, pasivos que no estaban en el escaparate.
03
Que las licencias estén en regla.
04
Si el modelo que compra encaja con el que va a operar después, o tiene que desmontarlo.
05
El recorrido de mejora que le queda a la gestión.
06
Cómo de fidelizada está de verdad la cartera, por debajo del número de socios que le enseñas.

Cada punto sin resolver no es una duda: es un descuento que el comprador ya tiene calculado antes de sentarse contigo. Por eso la preparación empieza un año antes, no el mes de la firma.

En qué consiste el trabajo

Diagnóstico estratégico de apertura. Si un centro nuevo, una reforma mayor o un cambio de modelo se sostiene con números.
Plan de expansión. Si el modelo es replicable, en qué plazas y en qué orden.
Diagnóstico de respuesta a nueva competencia. Cómo se defiende la posición antes de que el competidor abra.
Valoración y preparación de la venta. Cuánto vale hoy el negocio y cuánto valdría preparado.
Acompañamiento continuado. Criterio disponible durante la ejecución.

Dirijo y firmo todos los trabajos. En la fase de implantación cuento con un equipo de especialistas en llevar planes y procesos al terreno con mi método, porque un plan que nadie sabe aplicar no vale nada. Pero la operación diaria sigue siendo de tu equipo: lo acompañamos, no lo sustituimos.

El Método Estratan
Dirijo y firmo todos los trabajos. En la fase de implantación cuento con un equipo de especialistas en llevar planes y procesos al terreno con mi método, porque un plan que nadie sabe aplicar no vale nada. Pero la operación diaria sigue siendo de tu equipo: lo acompañamos, no lo sustituimos.

Descarga el dossier del Método Estratan

"*" señala los campos obligatorios

De dónde viene el análisis

Capital propio. Fundé y dirigí Tatán, cinco centros en Canarias, más de veinte años y con mi propio dinero. Abrí, expandí, defendí posiciones y cerré.
Dirección ejecutiva por encargo. Director general de Powr Method, en México, con responsabilidad sobre la cuenta de resultados.
Planes de negocio y estrategia de apertura. Plan de negocio, plan estratégico y campaña de apertura de ZonaFit, en Asunción.
Asesoría estratégica. Bodytech, Wiemspro, Weider, Befit, Infinit Fitness y Slowtraining, entre operadores e industria auxiliar de España y Latinoamérica.
Doctor en Economía. Autor de tres libros y columnista en Mercado Fitness, 2Playbook, Palco 23 y Gym Factory.

Más de 400 empresas asesoradas. Algunas de ellas:
Preguntas frecuentes

Cuando hay capital comprometido y una fecha. Contratar personal, ajustar horarios o lanzar una campaña son decisiones reversibles que resuelve la dirección del centro. Abrir, expandir, responder a un competidor de escala o vender comprometen capital durante años y no admiten corrección barata.

Menos del que parece. La fecha límite no es la inauguración del competidor, sino el último momento en que aún se dispone de tesorería para financiar la respuesta. Ese momento se agota antes de la apertura, porque el dinero que paga el reposicionamiento es el mismo que el competidor viene a llevarse.

Qué parte del resultado del primer centro la produce el modelo de negocio y qué parte la produce la plaza: la población, la competencia local y la presencia diaria del propietario. Solo la primera se replica. Confundirlas es el error más caro y más frecuente de la expansión.

Un club independiente cambia de manos en torno a tres o cinco veces su EBITDA. A escala de cadena, con capital institucional, las operaciones se cierran a once o doce veces. Un club independiente que una cadena puede integrar se reprecia hacia el múltiplo del comprador, pero solo si es integrable.

Rara vez. El descuento se aplica sobre toda la base de socios existente, mientras que la captación adicional solo aporta margen. La aritmética inversa, cuántas altas nuevas compensan el margen perdido, suele desactivar la decisión en una tarde, y casi nunca se hace antes de tomarla.

Con ambos, desde un centro premium independiente hasta grupos con decenas de sedes. El criterio de encaje no es el número de centros sino la existencia de una decisión concreta con capital comprometido y una fecha. Por debajo de 400.000 euros de facturación anual el trabajo no resulta proporcionado.

Entrevista de diagnóstico

Cuarenta y cinco minutos sobre la decisión que tienes encima de la mesa. Si el encargo tiene sentido, te lo propongo por escrito en las setenta y dos horas siguientes. Si no lo tiene, te lo digo en la propia entrevista.

"*" señala los campos obligatorios